
一家拥有百年以上历史的日本综合电机企业,正在做一件看似矛盾的事情:它一边出售制造业资产,一边宣称自己比以往任何时候都更懂工业。这或许正是理解日立制作所进入人工智能时代最有意思的角度。
一、日本制造业曾相信,大就是强
如果要寻找20世纪日本工业资本主义的典型企业,日立制作所很难绕开。
它从电机起家,后来扩展至发电设备、铁路、家电、汽车零部件、建筑机械、工业设备和IT系统。综合电机企业曾经相信,只要围绕电力、机器和信息系统不断向上下游扩张,就能形成技术、采购、销售和资本上的规模优势。
这样的扩张留下了一个庞大的工业帝国。到2025年3月末,日立制作所仍拥有618家合并子公司,全球员工约28万人,2024财年收入为9.7833万亿日元。
不过,大并不天然意味着高效。
全球制造业的竞争重点逐渐从规模和产品门类,转向软件、服务、现金流与资本效率。一个横跨家电、汽车零部件、工业机械和IT的集团,也意味着巨额资本占用、复杂组织边界,以及不同事业部之间难以协调的利益。
日立改革中最重要的变化,因此不是某一项技术,而是一种经营观念:企业不再因为历史上一直从事某项业务,就必须继续拥有它。
2025年4月,社长兼CEO德永俊昭在经营计划Inspire 2027中提出,日立将进一步强化现金流、优化资本配置并加速业务组合改革。日立披露,在此前的2024中期经营计划期间,累计资产出售约1.4万亿日元,累计核心自由现金流约1.8万亿日元。
一家工业企业真正必须拥有的,究竟是工厂,还是工业能力?
二、放弃控制权,有时意味着更清楚自己要什么
Astemo是这场资产重组最具代表性的案例之一。
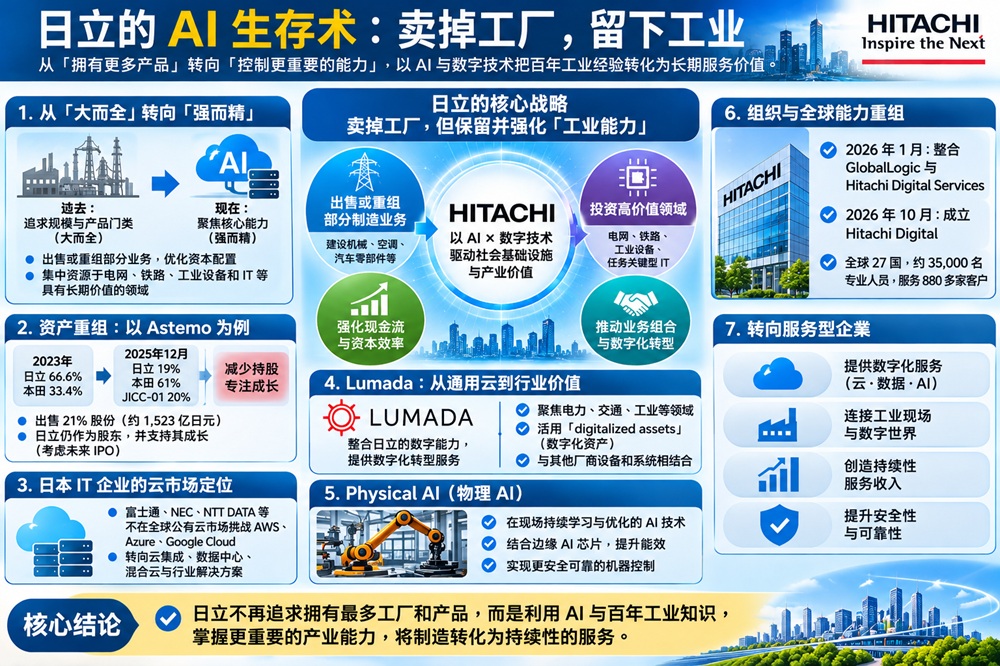
2023年,日立制作所、本田技研工业和JIC Capital旗下基金调整Astemo的资本结构。日立与本田的持股关系从66.6%和33.4%,变为日立40%、本田40%、JICC-01 20%。
2025年12月,日立又决定把Astemo 21%的股份以约1,523亿日元转让给本田。交易完成后,预计持股比例为日立19%、本田61%、JICC-01 20%。届时,Astemo将不再是日立的权益法适用公司。
但日立并未宣布完全退出。公司表示,将继续作为股东,通过数字技术支持Astemo的成长,并考虑未来IPO的可能性。
这里出现了一条值得注意的界线:日立愿意减少对制造实体的资本控制,却不愿退出附着于工业现场之上的数字价值链。
2026年4月公布的Inspire 2027进展资料,把这种资本逻辑表达得更加清楚。日立列出的资产处置及重组对象包括建设机械、空调、汽车零部件、家电和ATM业务;与此同时,增长资金被投向北美能源服务公司Shermco以及用于强化HMAX AI开发能力的synvert。
因此,“卖掉工厂”并不是说日立将不再拥有工厂,也不是说它要变成一家轻资产互联网公司。它出售或重组的,是那些即使继续拥有资本控制权,也未必能强化集团整体竞争优势的业务;留下并继续投资的,则是电网、铁路、工业设备和任务关键型IT等能够形成长期数据关系和服务收入的领域。日立正在尝试从“拥有更多产品”,转向“控制更重要的能力”。
三、日本IT企业重新寻找自己的位置
在云计算时代,日本大型IT企业曾经面对过一道与今天的AI非常相似的题目。
富士通、NEC和NTT集团都有自己的数据中心、企业客户与系统集成能力,也都曾建立或运营自有云服务。但在全球通用公有云基础设施市场,它们没有形成与Amazon Web Services、Microsoft Azure和Google Cloud同一量级的平台。
全球云基础设施市场已经形成高度集中的格局。引用Synergy Research Group数据的2025年第二季度统计,Amazon Web Services约占30%、Microsoft Azure约占20%、Google Cloud约占13%,三者合计约63%。
日本市场也没有逆转这一结构。IDC Japan在2025年的云市场研究中指出,2024年日本国内云市场规模为9.7084万亿日元,同比增长29.2%,并预计到2029年扩大到约19.1965万亿日元;公有云和生成式AI投资是重要增长动力。
富士通的经历尤其具有象征性。2017年前后,富士通曾把自有的FUJITSU Cloud Service K5定位为数字业务平台MetaArc的核心,强调以自己的IaaS和PaaS支持企业数字化。但到2025至2026年,富士通已经停止FJcloud-O东日本和西日本第1、第2区域的新申请,并相继结束正常服务和延长服务。其推荐迁移目标包括自有的FJcloud-V,以及基于Oracle Alloy的富士通版主权云。
NEC的情况也类似。它仍保留NEC Cloud IaaS和数据中心服务,但其当前产品体系同时把Amazon Web Services、Microsoft Azure和Oracle Cloud列入方案,并强调多云、混合云、迁移和托管运维。NEC还提供连接AWS、Azure、Google Cloud、Oracle Cloud与IBM Cloud的服务。
NTT DATA保有OpenCanvas等自有资产、庞大的数据中心业务和云集成能力,但其公有云战略明确建立在多云和合作伙伴模式之上。公司称可向客户提供并代结算AWS、Microsoft Azure和Google Cloud服务。
2025年,NTT DATA又与AWS签订为期三年的战略合作协议,计划把生成式AI服务LITRON和NTT的大语言模型tsuzumi部署于AWS环境,并把AWS认证人员从约6,800人扩充至1万人。NTT东日本目前销售的云导入与运维服务,也直接以AWS和Microsoft Azure为基础。
所以,日本企业没有在全球通用公有云平台层打破美国超大规模云厂商的主导地位。它们并未完全退出云产业,而是普遍退到云集成、数据中心、混合云、主权云、行业应用和托管运维等层次。日立的特殊之处,也不是拥有一个幸存下来的日本版AWS,而是没有把日立云服务Lumada定义为另一个通用公有云。
四、Lumada不是“最后一朵日本云”
Lumada不是一个与Amazon Web Services或Microsoft Azure直接竞争的通用IaaS。日立对它的定位,是利用自身的数字能力、任务关键型领域知识和全球装机基础,为客户与社会基础设施提供数字化转型和数字服务的业务体系。
换句话说,AWS、Azure和Google Cloud争夺的是通用计算、存储、数据库、开发工具和AI训练平台;Lumada试图占据的,则是建立在云之上、又深入现实设备和业务流程之中的行业价值层。
日本IT企业在通用公有云竞争中的后退,反而使日立面临的战略选择更加明确:它没有必要再建一套规模远小于美国超大规模云厂商的计算基础设施,而应把资源集中到那些云厂商不容易直接取得的资产上,包括电网和能源系统的运行知识、铁路车辆和信号维护数据、工厂与工业设备的控制技术、任务关键型企业系统、长期设备维护记录,以及物理安全、功能安全和实时控制经验。
日立把全球运行中的产品和系统重新定义为“digitalized assets”,也就是可以持续产生数据价值的数字化资产。公司计划利用工业知识和AI把这些数据转化为数字服务,而且明确提出,应把服务范围扩展到其他厂商生产的设备与系统。
这意味着日立从云计算时代得到的教训可能是:不要在通用计算资源上与美国寡头进行资本消耗战,而要控制客户无法仅靠购买云资源获得的行业知识和物理接口。
在生成式AI进入工业现场后,这些知识突然变得更加值钱。大语言模型可以解释变压器的工作原理,却不会自动知道一台运行27年的具体变压器上周出现的异常振动意味着什么;模型可以说明铁路信号系统如何工作,却不能因此承担让数百列列车安全运行的责任。越深入物理世界,AI越需要设备知识、现场经验、物理规律、安全边界和异常案例。这些恰好是百年工业企业最难复制的资产。
五、不制造最大的AI,而是让AI安全地控制机器
日立把这条技术路线称为Physical AI,即物理AI。不过,其计划并不局限于机器人。
2026年3月,日立发表了一种能够在现场持续学习并优化动作的物理AI技术。机器人利用视觉、力觉和触觉数据处理线束等柔性物体,目标应用包括制造、设备维护和物流等过去难以自动化的任务。
2026年4月,日立制作所与日立高新技术又发表工业用边缘AI半导体。根据使用实际设备数据的评估,其功率效率达到传统方案的10倍以上,可以在工业设备内部直接处理图像、声音和振动数据。
但日立真正的目标不是让某一台机器人更聪明。2026年7月,日立与NVIDIA宣布合作开发多智能体编排技术。双方计划把日立的社会基础设施智能基础模型IWIM与NVIDIA Cosmos世界基础模型连接,在数字孪生中验证AI控制行为,并协调第三方设备与多个AI智能体。
这也进一步说明,日立并未试图独自拥有全部技术栈。它可以使用美国企业的GPU、基础模型和云能力,但希望控制更接近工业结果的一层:现场数据如何解释,不同设备如何协同,AI动作能否在实施前验证,发生异常时谁接管,如何保护客户的工业数据,以及如何对生产率、可靠性和安全结果负责。
日立把这种能力包装进HMAX by Hitachi。在经营计划中,日立将HMAX定义为使用AI革新社会基础设施的下一代解决方案群,并明确表示它应形成持续性、经常性的服务收入。
如果传统工业企业卖的是机器,日立希望未来更多出售:机器产生的数据,以及基于这些数据持续提供的判断、优化和运行服务。
六、卖掉工厂容易,把工业变成服务很难
为了实现这一目标,日立同时在重组数字业务。
2026年1月,日立宣布整合美国子公司GlobalLogic和Hitachi Digital Services,计划把数字产品工程、从芯片到云的软件开发、AI应用和任务关键型系统运维纳入同一个全球交付体系。
2026年10月,新公司被命名为Hitachi Digital,计划于2027年4月正式启动。按日立公布的数据,新公司将在27个国家拥有约35,000名专业人员,服务880多家客户。
其CEO兼董事长Anand Birje把客户需求概括为:既要开发新的数字产品,又要更新底层企业系统,同时还要保证整个企业持续稳定运行。
这与日本企业在云计算中的重新定位有相似之处,却又多了一层工业含义。富士通、NEC和NTT DATA都在加强多云集成、迁移和托管服务。日立同样需要云工程和系统集成,但它希望进一步向设备、控制和物理基础设施延伸。其组织公式可以概括为:内部工业知识 + 全球数字工程能力 + 外部云与AI生态 + 客户现场实施。
从财务数字看,这项改革已经取得阶段性效果。日立2024财年收入约9.8万亿日元,到2025财年增至约10.6万亿日元;调整后EBITA率从11.1%提高到12.4%,ROIC从10.9%提高到12.4%,核心自由现金流从约0.8万亿日元增加到约1.2万亿日元。
Lumada收入占比从2024财年的29%提高至2025财年的40%,调整后EBITA率从15%提高至16%。Inspire 2027的目标是把Lumada收入占比提高至50%、利润率提高至18%;长期目标“Lumada 80-20”则是收入占比80%、调整后EBITA率20%。
但从40%走到80%,远比从10%走到40%困难。日立仍需回答三个问题。第一,Physical AI能否从项目变成产品。如果每家工厂都需要大量工程师重新定制,它最终仍是系统集成业务,而不是可规模复制的平台。第二,HMAX能否形成真正的经常性收入。需要观察的不是AI演示数量,而是标准化方案能否跨客户复制,以及订阅、运维和成果型收费能否持续增加。第三,日立能否控制行业价值层而不被底层云平台反向控制。当计算、基础模型和开发工具越来越集中到AWS、Microsoft、Google和NVIDIA手中,日立必须证明客户购买的是不可替代的工业知识,而不是在美国技术栈之外增加一层成本。
云计算失去的,能否在物理AI中赢回来
日本企业已经基本失去了建立全球通用公有云标准的机会,但它们并未失去全部数字产业能力。富士通还拥有主权云和混合云,NEC仍有自有IaaS和数据中心,NTT DATA仍拥有全球数据中心、行业系统与云集成能力。它们只是越来越多地在美国平台之上提供服务,而不再试图正面复制另一个Amazon Web Services。
日立真正不同的地方,是它试图把竞争边界从“谁拥有云”移到“谁理解并控制物理世界”。
这场博弈还远没有结束。HMAX仍处于规模化初期,Hitachi Digital也要到2027年4月才正式启动。
但日立提出了一个对日本工业企业极有吸引力的答案:不要再造一朵规模不够大的云。要让别人的云无法绕开你的工业知识。
如果这个判断正确,那么云计算时代看似失败的一代日本IT企业,未必只能成为美国平台的经销商和运维商。它们仍有可能在AI进入电网、铁路、工厂和机器人之后,依靠行业知识、安全责任和物理系统集成,重新找到价值链中难以替代的位置。
日立正在试图证明:日本企业在云计算时代失去的平台主导权,至少有一部分,可以在Physical AI时代通过对工业现场的理解重新赢回来。
供稿 / 戴维
编辑 JST客观日本编辑部